Kun je een nieuwbouwwoning al kopen als je huidige huis nog niet is verkocht? Voor veel 50-plussers is dat de vraag zodra een volgende woonstap in beeld komt. Misschien wil je minder onderhoud, gelijkvloers wonen of een woning die beter past bij hoe je nu leeft. Dan komt overwaarde vaak in beeld als deel van de oplossing. In dit artikel lees je welke routes meestal worden verkend, waar je op let bij nieuwbouw en hoe je die financiële keuze verbindt aan wonen op Stadswerven: aan het water, met rust thuis en het centrum van Dordrecht dichtbij.
Bij een verhuizing kijken veel mensen eerst naar woningen, maar de afweging begint vaak eerder. Wat is je huidige woning waard, hoeveel hypotheek staat er nog open en hoeveel ruimte geeft dat voor een volgende stap? Als je al langere tijd in hetzelfde huis woont, is de kans groot dat er overwaarde is opgebouwd. Die kan helpen om de overstap naar nieuwbouw mogelijk te maken. Daarachter zit meestal een woonvraag. Misschien gebruik je niet alle kamers meer, kost onderhoud steeds meer tijd of wil je af van meerdere verdiepingen. Dan zoek je niet alleen een andere woning, maar ook een ander dagelijks ritme: minder bezig zijn met het huis en meer wonen op een manier die past bij de jaren die voor je liggen. Op Stadswerven krijgt die stap een concrete vorm. Je woont hier in een waterrijke stadswijk in Dordrecht, met rust en ruimte aan de kade en de binnenstad op loop- en fietsafstand. Juist voor wie kleiner, gelijkvloers of onderhoudsarmer wil wonen, maakt dat de keuze tastbaar.
De meest directe route is eerst je huidige woning verkopen. De overwaarde komt dan vrij na de overdracht en kan worden gebruikt voor je nieuwe woning. Dat geeft vaak duidelijkheid, maar vraagt ook geduld. Bij nieuwbouw zit er meestal tijd tussen het moment van kopen en het moment van oplevering.
Een andere route is een overbruggingshypotheek. Die wordt vaak bekeken als je al een nieuwbouwwoning op het oog hebt, terwijl je huidige huis nog niet definitief is verkocht of nog niet is overgedragen. Zo overbrug je tijdelijk de periode tussen oud en nieuw. Of dat mogelijk is, hangt af van je inkomen, de verwachte verkoopopbrengst, je leeftijd en de voorwaarden van de bank.
Soms wordt ook gekeken naar het aanpassen van de bestaande hypotheek of een andere financieringsvorm op basis van overwaarde. Daarbij geldt altijd dat regels en maxima per bank kunnen verschillen. Zeker als je inkomen richting pensioen verandert, kan de uitkomst anders zijn dan je vooraf denkt. Daarom blijft persoonlijk advies nodig.
Bij bestaande bouw volgen kopen, financieren en verhuizen elkaar vaak sneller op. Bij nieuwbouw werkt dat anders. Je kiest een woning vaak ruim voor oplevering, terwijl je huidige woning misschien nog niet te koop staat. Daardoor wordt timing een belangrijk deel van je financiële afweging. Kijk daarom niet alleen naar de koopsom. Denk ook aan advieskosten, notariskosten voor de hypotheek en een periode waarin dubbele lasten kunnen ontstaan. Ook kosten die in de tussenfase makkelijk naar de achtergrond schuiven, zoals tijdelijke opslag, een overbruggingsperiode of extra maandlasten naast je huidige woning, verdienen aandacht. Als je je maandlasten overzichtelijk wilt houden, is het slim om die tussenfase vooraf door te rekenen.
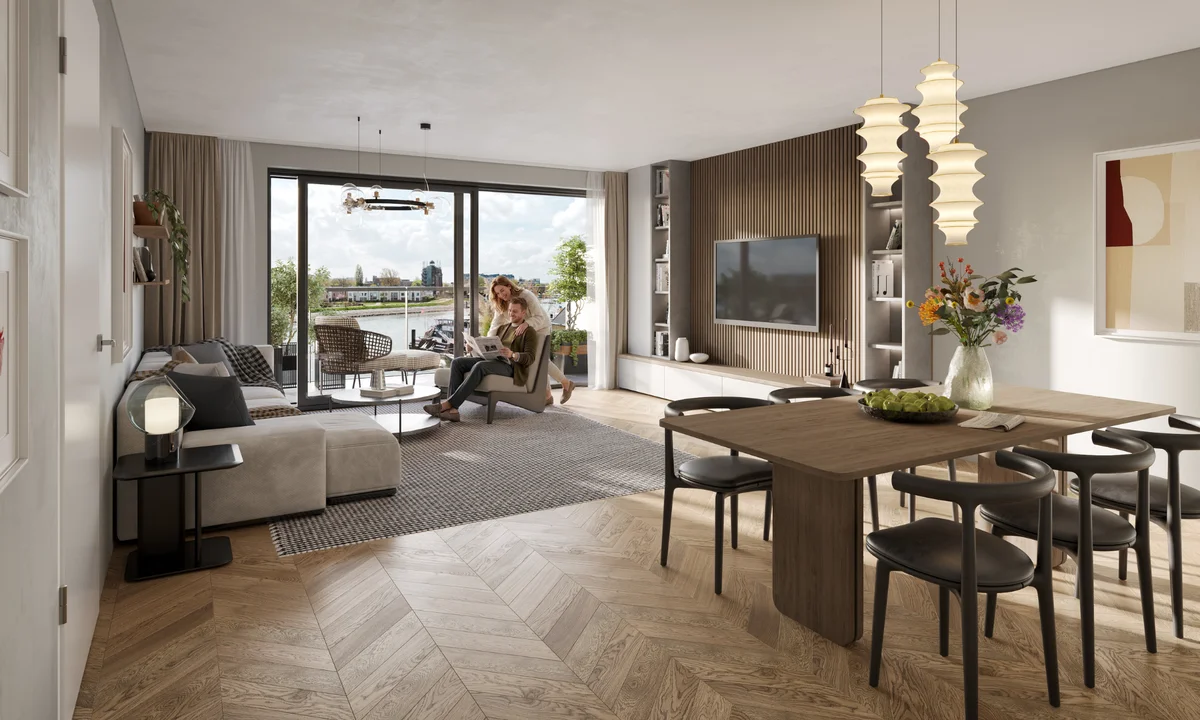
Juist bij Stadswerven helpt het om die planning meteen te koppelen aan een echte woonkeuze. Zet eerst je woonwensen naast elkaar en kijk daarna pas welke financieringsroute daarbij past. Niet alleen de vraag wat je kunt financieren telt, maar ook welk woningtype past bij je volgende levensfase. Zoek je vooral gemak, buitenruimte, uitzicht op het water of een korte route naar de stad, dan helpt dat ook bij je financiële keuzes.
Ook de plek zelf speelt mee. Stadswerven heeft een maritieme geschiedenis die je terugziet in de kades, havens en de relatie met het water. Dat maakt wonen hier meer dan alleen nieuwbouw op een kaart. Je merkt het juist in kleine momenten: thuiskomen aan de kade, even naar buiten lopen langs het water of de stad dichtbij hebben zonder midden in de drukte te wonen.
Wil je al concreter kijken, dan is De Hendrik een logisch project om te verkennen. Daar woon je aan het water, met zichtrelatie op het Wantij en verbinding met havens en park. Ook The Yard II heeft lopend aanbod voor wie stedelijk wooncomfort aan de kade zoekt.
1. Schat je overwaarde in. Kijk naar de verwachte verkoopwaarde van je huidige woning en trek daar je openstaande hypotheek van af.
2. Verzamel je maandlasten. Zet je huidige hypotheeklasten, vaste woonkosten en je inkomen nu en later op een rij.
3. Reken een tussenfase door. Houd rekening met mogelijke dubbele lasten, advieskosten en andere kosten rond aankoop en financiering.
4. Bepaal je woonwensen. Kies wat voor jou het zwaarst weegt: gelijkvloers wonen, minder onderhoud, buitenruimte, waterzicht of de route naar de binnenstad.
5. Koppel budget aan echt aanbod. Bekijk welke woningen op De Hendrik of The Yard II passen bij wat je financieel en praktisch zoekt.
6. Bereid je gesprek met een adviseur voor. Vraag niet alleen wat je kunt lenen, maar ook welke route past bij jouw planning: eerst verkopen of eerst kopen.
Met zo’n overzicht wordt een gesprek met een adviseur veel concreter. Je praat dan niet alleen over bedragen, maar over een woning en een woonritme die echt bij je passen.
Overwaarde kan een belangrijke rol spelen als je de stap naar nieuwbouw overweegt. Welke route bij je past, hangt af van je woning, inkomen, planning en de periode tussen kopen, verkopen en verhuizen. Door die financiële vragen meteen te koppelen aan je woonwensen, wordt de keuze helderder. Op Stadswerven komt dat samen in comfortabel wonen aan het water, met de binnenstad van Dordrecht dichtbij.
Dat kan soms, bijvoorbeeld met een overbruggingshypotheek of een andere financieringsoplossing via een bank. Of dat in jouw situatie mogelijk is, hangt af van je inkomen, de verwachte overwaarde, je leeftijd en de voorwaarden die de bank hanteert. Laat daarom altijd vooraf berekenen welke ruimte je echt hebt en hoe lang je een tussenfase kunt opvangen.
Overwaarde kan helpen om minder te hoeven financieren, maar het bepaalt niet alleen hoe hoog je maandlasten worden. Ook de hypotheekvorm, rente, bijkomende kosten en een mogelijke periode met dubbele lasten spelen mee. Kijk daarom niet alleen naar het bedrag dat vrijkomt, maar naar het totaal van je nieuwe woonlasten en je dagelijkse woonwensen.
Als je concreet wilt oriënteren, zijn De Hendrik en The Yard II de meest logische projecten om te bekijken. De Hendrik is relevant voor wie aan het water wil wonen met relatie tot havens, park en het Wantij. The Yard II heeft lopend aanbod voor wie een woning aan de kade zoekt en die stap nu verder wil verkennen.